Die kurze Antwort
Anhalten, Warnblinker an, Warnweste anziehen, Unfallstelle absichern. Dann die Polizei verständigen – auch wenn niemand verletzt ist und das Tier schon verschwunden ist. Das Tier nicht anfassen und auf keinen Fall mitnehmen. Fotos machen, bevor sich am Fahrzeug etwas verändert. Und eine Wildunfallbescheinigung besorgen: Sie ist die Grundlage dafür, dass die Teilkasko den Schaden reguliert.
An der Unfallstelle: die richtige Reihenfolge
1. Absichern. Warnblinker, Warnweste, Warndreieck – wie bei jedem anderen Unfall. Sind Menschen verletzt, geht der Notruf allem anderen vor. Die allgemeinen Schritte stehen in Nach dem Unfall: die ersten Schritte.
2. Polizei verständigen. Sie nimmt den Unfall auf und informiert den zuständigen Jäger, den Jagdausübungsberechtigten. Einer von beiden stellt Ihnen die Wildunfallbescheinigung aus. Lassen Sie sich die Bescheinigung geben, bevor Sie weiterfahren.
3. Hände weg vom Tier. Ein verletztes Tier kann treten oder beißen. Ein totes Tier ziehen Sie nur mit Handschuhen an den Fahrbahnrand und nur, wenn das gefahrlos möglich ist. Merken Sie sich, wohin ein verletztes Tier geflüchtet ist – das hilft dem Jäger bei der Suche.
4. Nichts mitnehmen. Auch ein totes Reh gehört nicht Ihnen. Das Recht, sich verendetes Wild anzueignen, hat allein der Jagdausübungsberechtigte (§ 1 Abs. 5 Bundesjagdgesetz). Wer es trotzdem einlädt, macht sich wegen Jagdwilderei strafbar (§ 292 StGB).
5. Fotos machen. Das Tier, die Unfallstelle, das Fahrzeug von allen Seiten und die Spuren aus der Nähe: Haare, Blut, Dellen. Und zwar, bevor jemand das Auto wäscht.
6. Versicherung informieren. Melden Sie den Schaden zeitnah Ihrer eigenen Versicherung. Welche Frist dafür gilt, steht in Ihren Versicherungsbedingungen.
Was die Teilkasko zahlt – und wo es hakt
Den Zusammenstoß mit Wild deckt die Teilkasko. Welche Tiere genau gemeint sind, steht in Ihrem Vertrag. Häufig ist von Haarwild die Rede; nach dem Bundesjagdgesetz gehören dazu unter anderem Reh, Rot- und Damwild, Wildschwein, Fuchs, Dachs und Feldhase. Ein Fasan oder eine Wildgans zählt dagegen zum Federwild und fällt damit nicht darunter. Manche Verträge gehen weiter und decken Zusammenstöße mit Tieren aller Art.
Keine Rückstufung, aber Selbstbeteiligung. Ein Teilkaskoschaden führt in aller Regel nicht zu einer schlechteren Schadenfreiheitsklasse. Eine vereinbarte Selbstbeteiligung wird trotzdem abgezogen.
Ausweichen ist kein Zusammenstoß. Wer einem Reh ausweicht und im Graben landet, hatte keinen Kontakt mit dem Tier. Die Teilkasko ersetzt den Schaden dann nur als sogenannte Rettungskosten – und nur, soweit Sie das Ausweichen den Umständen nach für geboten halten durften (§ 90 in Verbindung mit § 83 VVG). Je kleiner das Tier, desto schwerer ist das zu begründen: Einem Hasen zuliebe riskiert man keinen Unfall. Deshalb gilt am Steuer: bremsen, Lenkrad gerade halten, abblenden, hupen. Wer eine Vollkasko hat, ist bei einem Ausweichschaden trotzdem versichert, dann allerdings in aller Regel mit Rückstufung.
Was wir als Gutachter bei Wildschäden sehen
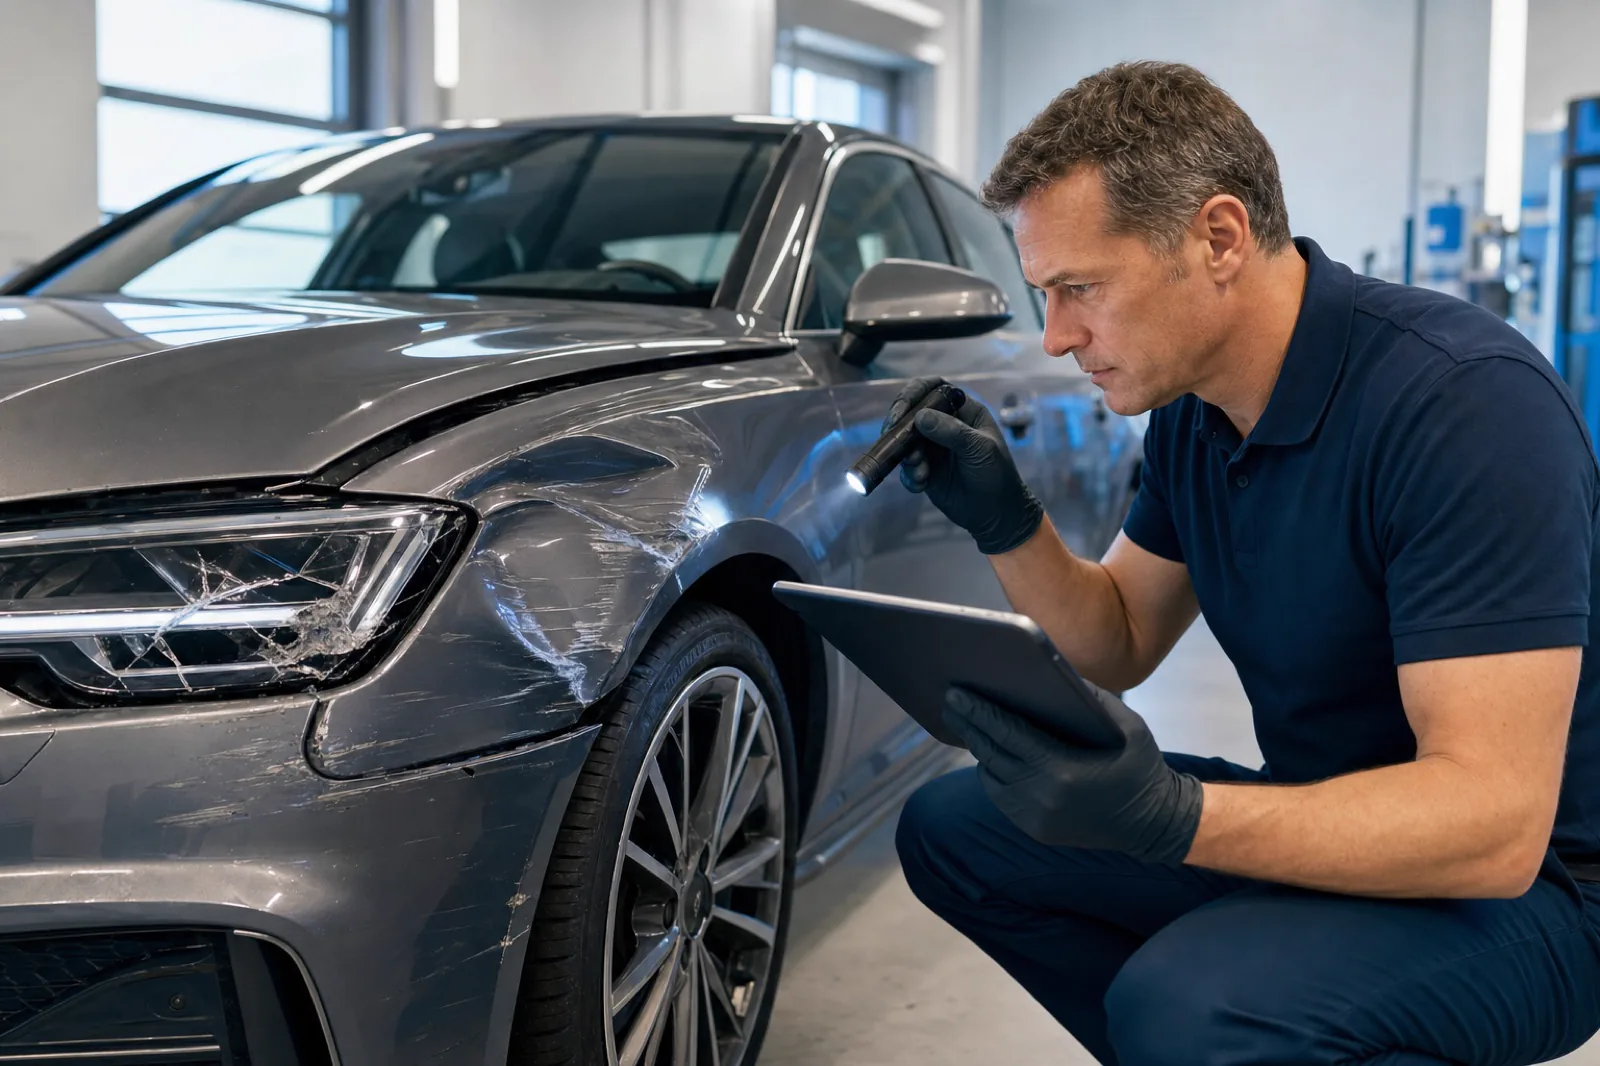
Ein Wildschaden sieht von außen oft kleiner aus, als er ist. Drei Dinge fallen uns bei der Besichtigung immer wieder auf.
Der eigentliche Schaden sitzt hinter dem Stoßfänger. Ein Reh trifft das Fahrzeug meist vorn, auf Höhe von Stoßfänger, Kühlergrill und Scheinwerfern. Dahinter liegen Kühler, Klimakondensator und Lüfter, bei neueren Fahrzeugen außerdem Radar- und Parksensoren, die nach der Reparatur neu kalibriert werden müssen. Ein Wildschwein trifft tiefer und erwischt häufig die Teile unter der Frontschürze. Steigt nach dem Unfall die Temperaturanzeige oder tropft Flüssigkeit, fahren Sie nicht weiter.
Die Versicherung prüft, ob das Schadenbild passt. Weil ein Wildunfall über die Teilkasko läuft, schauen Versicherer genau hin, ob der Schaden wirklich von einem Tier stammt. Haare in den Spaltmaßen und im Kühlergrill, die Aufprallhöhe, eine eher runde Verformung ohne fremden Lack – das sind die Spuren, die wir festhalten. Deshalb gilt: erst begutachten, dann waschen.
Bei älteren Fahrzeugen ist der Totalschaden nah. Kommen Kühler, Scheinwerfer und Sensorik zusammen, übersteigen die Reparaturkosten bei einem älteren Wagen schnell seinen Wert. Dann entscheiden Wiederbeschaffungswert und Restwert über die Auszahlung – erklärt in Wiederbeschaffungswert, Restwert, Wertminderung.
Brauche ich ein eigenes Gutachten?
Beim Kaskoschaden schickt die Versicherung meist ihren eigenen Prüfer oder verlangt einen Kostenvoranschlag. Ein eigenes Gutachten dürfen Sie jederzeit beauftragen. Die Kosten dafür übernimmt die Versicherung aber nur, wenn Ihr Vertrag das vorsieht – anders als beim unverschuldeten Haftpflichtschaden, bei dem die Gegenseite zahlt. Den Unterschied erklärt Kaskoschaden oder Haftpflichtschaden.
Lohnend ist ein eigenes Gutachten vor allem, wenn viel auf dem Spiel steht: bei drohendem Totalschaden, bei gestrichenen Positionen oder wenn die Versicherung bezweifelt, dass es überhaupt ein Wildunfall war. Liegt der Schaden knapp über der Selbstbeteiligung, raten wir ab – und sagen Ihnen das vorher. Eine merkantile Wertminderung gibt es in der Kasko übrigens in aller Regel nicht: Sie ist ein Anspruch gegen einen Schädiger, und den gibt es bei einem Wildunfall nicht.
Ist das Fahrzeug nicht mehr fahrbereit, kommen wir zu Ihnen – im Bochumer Stadtgebiet und im Ruhrgebiet ohne Aufschlag. Mehr zum Ablauf: Kaskogutachten bei Sariman.
Wann es besonders oft passiert
Wild ist vor allem in der Dämmerung unterwegs. Im Herbst kommt beides zusammen: Die Tage werden kürzer, und nach der Zeitumstellung Ende Oktober fällt der Berufsverkehr genau in diese Zeit. Das gilt nicht nur auf dem Land – auch am Stadtrand, wo Straßen an Wald und Feldern entlangführen, wechselt Wild. Und wo ein Tier über die Straße läuft, folgen oft weitere.
Häufige Fragen
Was muss ich nach einem Wildunfall als Erstes tun?
Unfallstelle absichern, dann die Polizei verständigen. Sie informiert den Jäger, und über einen von beiden bekommen Sie die Wildunfallbescheinigung, die Ihre Versicherung für die Regulierung braucht.
Zahlt die Teilkasko einen Wildunfall?
Ja, wenn es zum Zusammenstoß mit einem Tier kam, das Ihr Vertrag erfasst – häufig Haarwild wie Reh, Wildschwein oder Fuchs, in manchen Verträgen Tiere aller Art. Eine Selbstbeteiligung wird abgezogen.
Werde ich nach einem Wildunfall hochgestuft?
In der Teilkasko in aller Regel nicht. Anders ist es, wenn der Schaden über die Vollkasko läuft, etwa nach einem Ausweichmanöver ohne Zusammenstoß.
Darf ich das tote Tier mitnehmen?
Nein. Das Aneignungsrecht hat der Jagdausübungsberechtigte. Wer das Tier mitnimmt, macht sich wegen Jagdwilderei strafbar.
Ich bin ausgewichen und habe das Tier nicht getroffen. Zahlt die Versicherung?
Die Teilkasko nur, wenn das Ausweichen den Umständen nach geboten war – bei großem Wild eher als bei einem Hasen. Mit einer Vollkasko ist der Schaden versichert, dann in aller Regel mit Rückstufung.
Brauche ich nach einem Wildunfall ein Gutachten?
Nicht immer. Bei größeren Schäden, drohendem Totalschaden oder Streit mit der Versicherung lohnt ein eigenes Gutachten. Ob Ihr Vertrag die Kosten übernimmt, klären wir vorab mit Ihnen.
Nächster Schritt
Wildschaden am Fahrzeug? Rufen Sie an, bevor die Werkstatt anfängt – wir sagen Ihnen, ob sich ein eigenes Gutachten lohnt.
☎ Gutachten 0176 17 74 74 74 | Dorstenerstr. 338, 44809 Bochum
Weiterlesen
Passende Ratgeber und Fachartikel – und unser Kfz-Gutachten in Bochum & Umgebung.