Ratgeber
Unfall ohne TÜV: Was die Versicherung noch zahlt
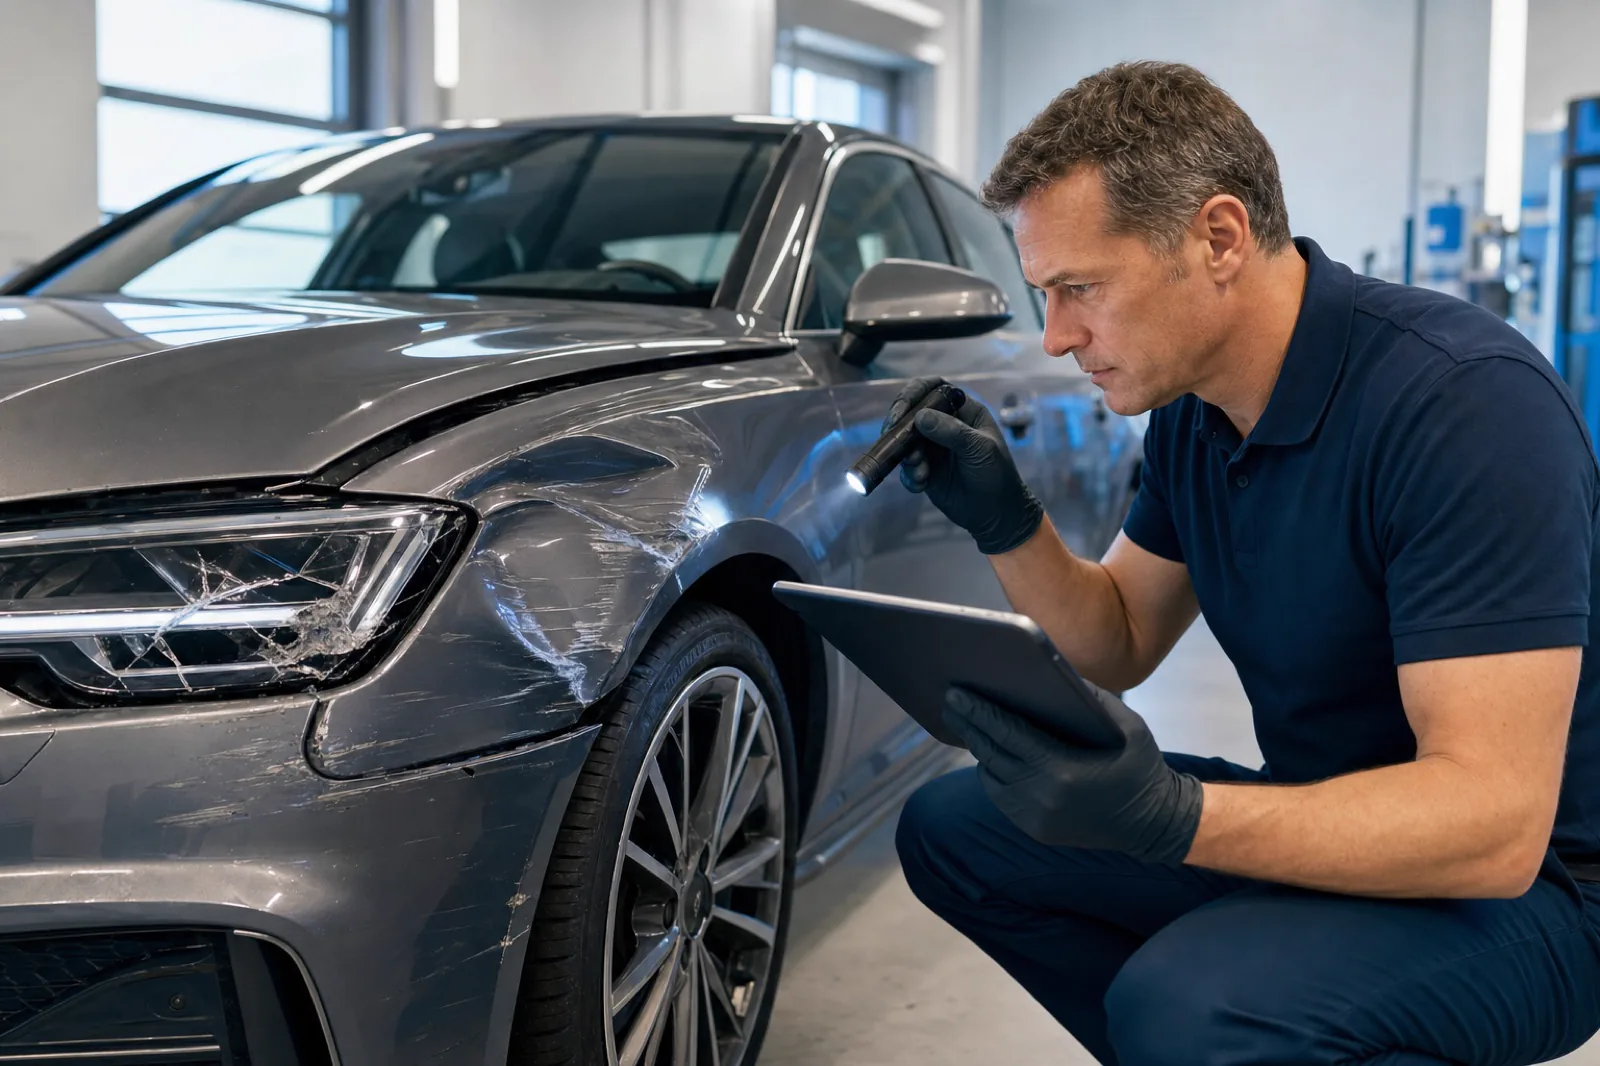
Die Plakette ist abgelaufen, und dann kracht es. Was die Haftpflicht dem Unfallgegner zahlt, wann die eigene Kasko kürzen darf – und warum es auf den Zustand des Autos ankommt, nicht auf das Datum.
- Erschienen
- Lesezeit
- 7 Min.
- Von
- Enes Sariman
Inhalt· 9 Abschnitte
Die kurze Antwort
Eine abgelaufene HU-Plakette lässt Ihren Versicherungsschutz nicht entfallen. Die Kfz-Haftpflicht zahlt dem Unfallgegner seinen Schaden in jedem Fall. Auch Ihre eigene Kaskoversicherung zahlt – sie darf aber kürzen, wenn ein technischer Mangel den Unfall verursacht oder mitverursacht hat und Sie davon wussten oder hätten wissen müssen.
Entscheidend ist deshalb nicht das Datum auf der Plakette, sondern der Zustand des Fahrzeugs. Ein Auto wird nicht in dem Moment unsicher, in dem die Frist abläuft. Wer aber mit abgefahrenen Reifen oder einer ziehenden Bremse weiterfährt, weil die HU ohnehin überfällig ist, riskiert im Schadenfall Geld.
Haftpflicht: Der Unfallgegner bekommt sein Geld
Die Kfz-Haftpflicht schützt zuerst den, dem Sie einen Schaden zugefügt haben. Selbst wenn Ihr Versicherer Ihnen gegenüber ganz oder teilweise leistungsfrei wäre, bleibt er gegenüber dem Geschädigten zur Zahlung verpflichtet (§ 117 Abs. 1 Versicherungsvertragsgesetz, VVG). Der Unfallgegner muss sich also nicht darum kümmern, ob Ihre Plakette gültig war.
Kann sich die Versicherung das Geld bei Ihnen zurückholen? Nur in Ausnahmefällen. Ein Rückgriff setzt voraus, dass der Versicherer Ihnen gegenüber leistungsfrei ist (§ 116 VVG). Bei technischen Mängeln ist das der Fall der sogenannten Gefahrerhöhung: Wer ein Fahrzeug in einem gefährlichen Zustand weiter benutzt, erhöht das versicherte Risiko. Und selbst dann ist die Leistungsfreiheit in der Kfz-Haftpflicht auf einen gesetzlich festgelegten Höchstbetrag begrenzt (§ 5 Abs. 3 Kfz-Pflichtversicherungsverordnung). Was Ihr Vertrag im Einzelnen vorsieht, steht in Ihren Versicherungsbedingungen.
Kasko: Gezahlt wird – gekürzt nur bei einem Zusammenhang
Bei der eigenen Teil- oder Vollkasko sind Sie selbst derjenige, der Geld haben will. Hier entscheiden zwei Regeln aus dem Versicherungsvertragsgesetz.
Gefahrerhöhung. Ohne Einwilligung des Versicherers dürfen Sie das versicherte Risiko nicht erhöhen (§ 23 VVG). Geschieht das vorsätzlich, kann der Versicherer leistungsfrei sein; bei grober Fahrlässigkeit darf er seine Leistung nach der Schwere des Verschuldens kürzen. Dabei müssen im Streitfall Sie beweisen, dass Sie nicht grob fahrlässig gehandelt haben (§ 26 Abs. 1 VVG). Die wichtigste Einschränkung steht gleich dahinter: Der Versicherer muss trotzdem leisten, soweit die Gefahrerhöhung für den Unfall oder den Umfang des Schadens nicht ursächlich war (§ 26 Abs. 3 Nr. 1 VVG).
Grob fahrlässig herbeigeführter Schaden. Wer den Versicherungsfall grob fahrlässig herbeiführt, muss ebenfalls mit einer Kürzung rechnen (§ 81 Abs. 2 VVG).
Was das praktisch heißt, zeigen drei Fälle:
• Plakette seit drei Monaten abgelaufen, Fahrzeug in Ordnung, Auffahrunfall aus Unachtsamkeit. Die abgelaufene Frist hat mit dem Unfall nichts zu tun. Für eine Kürzung fehlt der Zusammenhang.
• Hinterreifen fast ohne Profil, Unfall bei Nässe in einer Kurve. Hier liegt der Zusammenhang nahe. Die Versicherung wird prüfen, ob der Zustand bekannt war und ob er den Unfall mitverursacht hat.
• Die Bremse zieht seit Wochen spürbar zur Seite, Unfall beim Bremsen. Ein bekannter Mangel, der genau in dieser Situation wirkt – der Fall, in dem eine Kürzung am wahrscheinlichsten ist.
Die abgelaufene Plakette ist dabei kein Grund für eine Kürzung, aber sie macht es schwerer, glaubhaft zu machen, dass man vom Zustand seines Autos nichts wusste. Wer die HU um viele Monate überzogen hat, hat diese Frage selbst offen gelassen.
Und wenn der andere schuld war?
Dann richtet sich Ihr Anspruch gegen die Haftpflichtversicherung des Unfallgegners, und Sie dürfen den Sachverständigen frei wählen – daran ändert die Plakette nichts. Die abgelaufene Frist allein mindert Ihren Anspruch nicht.
Anders ist es, wenn ein Mangel an Ihrem eigenen Auto zum Unfall beigetragen hat, etwa ein ausgefallenes Bremslicht beim Auffahrunfall. Bei der Verteilung des Schadens zählt, inwieweit jedes Fahrzeug den Unfall verursacht hat (§ 17 Abs. 1 StVG), und ein Fehler in der Beschaffenheit des eigenen Fahrzeugs gehört ausdrücklich dazu (§ 17 Abs. 3 StVG). Wie die Gutachterwahl in beiden Fällen läuft, steht in Kaskoschaden oder Haftpflichtschaden.
Bußgeld und Punkte
Unabhängig vom Unfall ist die überzogene Frist eine Ordnungswidrigkeit. Welche Stufen es gibt und was sie kosten, steht in TÜV-Termin überzogen. Bis wann Ihre Plakette gültig war, lesen Sie in TÜV-Plakette lesen nach.
Was jetzt zu tun ist – in dieser Reihenfolge
1. Erst das Gutachten. Waren Sie nicht schuld, beauftragen Sie einen unabhängigen Sachverständigen, bevor die Werkstatt anfängt. Ist das Fahrzeug nicht mehr verkehrssicher, bleibt es stehen – unser Sachverständiger kommt zu Ihnen. Bei einem Kaskoschaden klären Sie vorher mit Ihrer Versicherung, wie der Schaden aufgenommen wird. Die ersten Schritte am Unfallort stehen in Nach dem Unfall: die ersten Schritte.
2. Dann die Reparatur. Ein frischer Unfallschaden ist bei der HU fast immer ein Mangel – ein gebrochener Scheinwerfer, ein verbogenes Fahrwerksteil, ein loser Stoßfänger. Wer mit dem unreparierten Wagen zur Prüfung fährt, kommt in aller Regel zweimal.
3. Dann zur HU – ohne Termin. Ist das Auto wieder in Ordnung, kommen Sie an die Dorstener Straße 338. Einen Termin brauchen Sie nicht, geprüft wird von einem TÜV SÜD Prüfingenieur. Die neue Frist beginnt mit dem Monat der Prüfung.
Was wir an der Prüfstelle bei überfälligen Autos sehen
Fahrzeuge, die deutlich zu spät zur HU kommen, haben selten einen einzelnen großen Schaden. Meist sind es mehrere kleine Dinge, die sich über Monate angesammelt haben – und genau die spielen nach einem Unfall eine Rolle.
Reifen. Profil an der Grenze, oft ungleich abgefahren, weil die Spur nicht stimmt. Bei Nässe der Punkt, der am ehesten mit einem Unfall in Verbindung gebracht wird.
Bremsen. Verschlissene Beläge, angerostete Scheiben, eine Seite bremst schwächer als die andere. Auf dem Prüfstand sehen wir den Unterschied in Zahlen; im Alltag merkt man ihn oft erst, wenn es darauf ankommt.
Licht. Ein ausgefallenes Bremslicht, ein Abblendlicht, das den Gegenverkehr blendet. Unauffällig, bis es kracht.
Unser Rat: Wenn Sie wissen, dass die HU überfällig ist, kümmern Sie sich wenigstens um Reifen, Bremsen und Licht, bis Sie zur Prüfung kommen. Was Sie in einer Viertelstunde selbst prüfen können, steht in HU vorbereiten: 12 Punkte.
Häufige Fragen
Zahlt die Versicherung, wenn ich ohne gültigen TÜV einen Unfall habe?
Ja. Die Kfz-Haftpflicht zahlt dem Unfallgegner in jedem Fall. Die eigene Kasko zahlt grundsätzlich auch, darf aber kürzen, wenn ein bekannter technischer Mangel den Unfall verursacht oder mitverursacht hat.
Bin ich ohne gültige HU-Plakette noch versichert?
Ja. Die Plakette ist keine Voraussetzung für den Versicherungsschutz. Es kommt auf den technischen Zustand des Fahrzeugs an und darauf, ob ein Mangel beim Unfall eine Rolle gespielt hat.
Kann die Versicherung mich nach einem Unfall in Regress nehmen?
Nur ausnahmsweise, etwa wenn Sie ein Fahrzeug in gefährlichem Zustand bewusst weiter benutzt haben. In der Kfz-Haftpflicht ist ein solcher Rückgriff auf einen gesetzlich festgelegten Höchstbetrag begrenzt.
Der Unfallgegner war schuld, meine HU war abgelaufen. Bekomme ich weniger?
Wegen der abgelaufenen Frist allein nicht. Nur wenn ein Mangel an Ihrem Fahrzeug zum Unfall beigetragen hat, wird das bei der Verteilung des Schadens berücksichtigt.
Soll ich nach dem Unfall zuerst zur HU?
Nein. Erst das Gutachten, dann die Reparatur, dann die HU. Mit einem frischen Unfallschaden besteht ein Fahrzeug die Prüfung in aller Regel nicht.
Nächster Schritt
Unfall gehabt, und die Plakette ist abgelaufen? Rufen Sie zuerst wegen des Schadens an. Um die HU kümmern wir uns danach – ohne Termin, am selben Standort.
☎ Gutachten 0176 17 74 74 74 | Prüfstelle 0152 094 835 71 | Dorstener Straße 338, 44809 Bochum
Kfz-Gutachten · Kaskogutachten · Hauptuntersuchung bei Sariman
Enes Sariman
Ingenieurbüro Sariman · TÜV SÜD Auto Partner in Bochum